In het kort
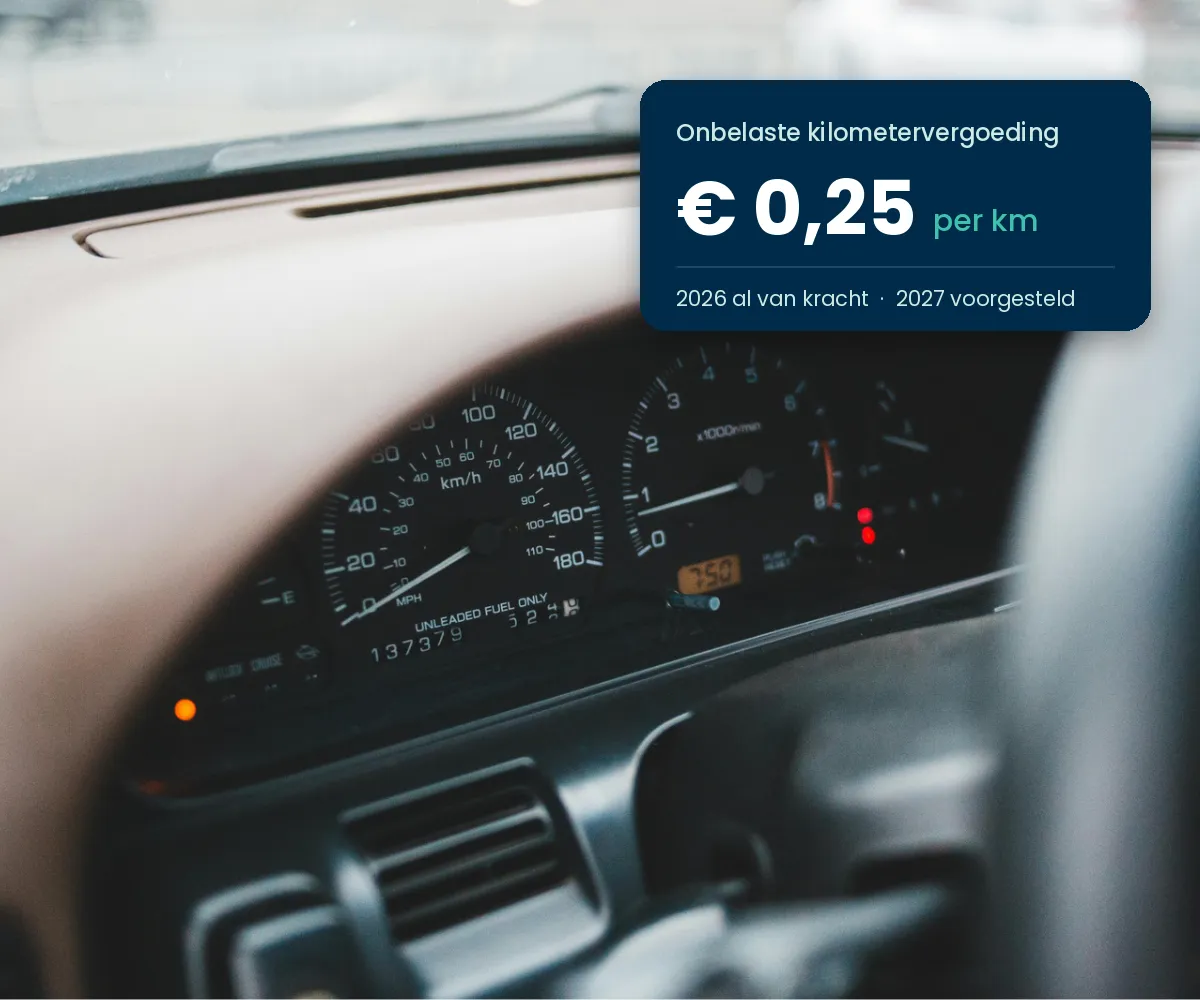
2026: € 0,25 per kilometer onbelast (was € 0,23), met terugwerkende kracht vanaf 1 januari.
2027: € 0,25 staat in het Belastingplan 2027, dat nog niet is aangenomen.
Geldt voor woon-werk en zakelijke reizen met eigen vervoer, niet bij een auto van de zaak.
Meer vergoeden mag, maar het meerdere is loon, tenzij u de vrije ruimte van de werkkostenregeling (WKR) gebruikt.
Hoeveel kilometervergoeding is onbelast in 2026 en 2027?
Het kabinet heeft de onbelaste kilometervergoeding verhoogd van € 0,23 naar € 0,25 per kilometer, met terugwerkende kracht vanaf 1 januari 2026. Vooruitlopend op de wetswijziging keurde de staatssecretaris van Financiën dit goed in een beleidsbesluit. U kunt dus nu al € 0,25 onbelast vergoeden.
Jaar | Maximale onbelaste vergoeding per km | Status |
2024 | € 0,23 | Definitief |
2025 | € 0,23 | Definitief |
2026 | € 0,25 | Geldt via beleidsbesluit, met terugwerkende kracht vanaf 1 januari |
2027 | € 0,25 | Voorgesteld in het Belastingplan 2027, nog niet aangenomen |
Heeft u in 2026 tot nu toe € 0,23 vergoed? Dan mag u het verschil van € 0,02 per kilometer volgens de Belastingdienst alsnog onbelast uitbetalen bij een volgende loonbetaling.
Het Belastingplan 2027 moet nog door de Tweede en Eerste Kamer. Zodra het bedrag voor 2027 definitief is, werken we dit artikel bij.
Voor welke ritten geldt de kilometervergoeding?
De vrijstelling geldt voor reizen met eigen vervoer in het kader van het werk, en daar valt woon-werkverkeer ook onder. Het gaat dus om:
Woon-werkverkeer: de reis tussen huis en de vaste werkplek.
Zakelijke ritten: bijvoorbeeld een klantbezoek, een rit naar een project of naar een andere vestiging.
De € 0,25 geldt niet alleen voor de eigen auto, maar ook voor reizen met de fiets of te voet. Bij openbaar vervoer mag u ook de werkelijke reiskosten onbelast vergoeden, op basis van bijvoorbeeld een vervoerbewijs.
Een vaste vergoeding per maand
Veel werkgevers betalen geen vergoeding per rit, maar een vast bedrag per maand. Reist een medewerker in een kalenderjaar ten minste 128 dagen naar een vaste werkplek, dan mag u een vergoeding geven alsof de medewerker 214 dagen reist.
Een vaste werkplek is een adres dat de medewerker ten minste 40 keer per kalenderjaar bezoekt. Werkt de medewerker in deeltijd, dan rekent u beide aantallen naar verhouding om.
Wanneer geldt de onbelaste vergoeding niet?
Voor de auto van de zaak gelden andere regels, zoals de bijtelling en de 500-kilometergrens voor privégebruik. Lees daarover meer in ons artikel over de verklaring geen privégebruik auto.
(Lease)auto van de zaak of ov-chipkaart
De kilometervergoeding geldt niet voor medewerkers die van u een auto van de zaak of een ov-chipkaart hebben. U regelt dan het vervoer zelf. Rijdt een medewerker met een auto van de zaak toch een zakelijke rit met de eigen auto, dan kan voor die rit wel een onbelaste vergoeding gelden. U moet dat dan aannemelijk kunnen maken.
Carpoolen dat u regelt
Organiseert u dat één medewerker collega's ophaalt, dan krijgen de meerijders geen vergoeding. De bestuurder krijgt € 0,25 per kilometer.
Carpoolen dat medewerkers zelf regelen
Dan krijgt iedere medewerker € 0,25 per kilometer. De kilometers voor het omrijden om anderen op te halen hoeft u niet te vergoeden.
Rekenvoorbeelden voor werkgever en zzp'er
De voorbeelden hieronder zijn illustraties met ronde getallen.
Vergoeding per rit
Betaalt u in dit voorbeeld € 0,30 in plaats van € 0,25 per kilometer, dan is het verschil van € 36 loon, tenzij u het onderbrengt in de vrije ruimte van de WKR.
Vaste vergoeding
Een medewerker woont 15 kilometer van de vaste werkplek en reist ten minste 128 dagen per jaar naar kantoor. U mag rekenen met 214 dagen × 30 kilometer × € 0,25 = € 1.605 per jaar. Dat is € 133,75 per maand.
Zzp'er
Een zzp'er rijdt in 2026 met de eigen auto 6.000 zakelijke kilometers en mag 6.000 × € 0,25 = € 1.500 van de winst aftrekken.
Kilometervergoeding voor zzp'ers en ondernemers
Als ondernemer mag u in 2026 € 0,25 per zakelijke kilometer van uw winst aftrekken als u een vervoermiddel gebruikt dat privé van u is of dat u privé huurt, zoals een auto, motor of fiets. In 2025 was dat € 0,23.
Andere kosten, zoals brandstof, verzekering, tol en parkeren, mag u niet apart aftrekken. Die zitten volgens de Belastingdienst al in de € 0,25 per kilometer. Houd bij welke ritten zakelijk waren, zodat u de aftrek kunt onderbouwen. Staat de auto op de zaak, dan gelden andere regels, zoals de bijtelling.
Fiscale uitruil van reiskosten via de WKR
Veel werkgevers hebben een cafetariaregeling. Daarmee kan een medewerker een deel van het brutoloon uitruilen voor een (aanvullende) netto onbelaste reiskostenvergoeding, tot het onbelaste maximum. Door de verhoging naar € 0,25 per kilometer is dat voordeel groter geworden.
Werkgevers wijzen medewerkers hier vaak in oktober en november op. Uitruil verlaagt het brutoloon. Bespreek de gevolgen daarvan vooraf met uw salarisadministrateur of loonadviseur.
Wat moet u vastleggen?
Medewerkers die een kilometervergoeding krijgen, moeten hun reiskosten en gereden kilometers kunnen bewijzen. Bijvoorbeeld door de kilometers bij te houden in een rittenadministratie.
Ook bij een vaste vergoeding moet u kunnen onderbouwen dat het bedrag past bij de werkelijke reizen. Kunt u dat niet, dan kan de Belastingdienst de vergoeding als loon aanmerken.
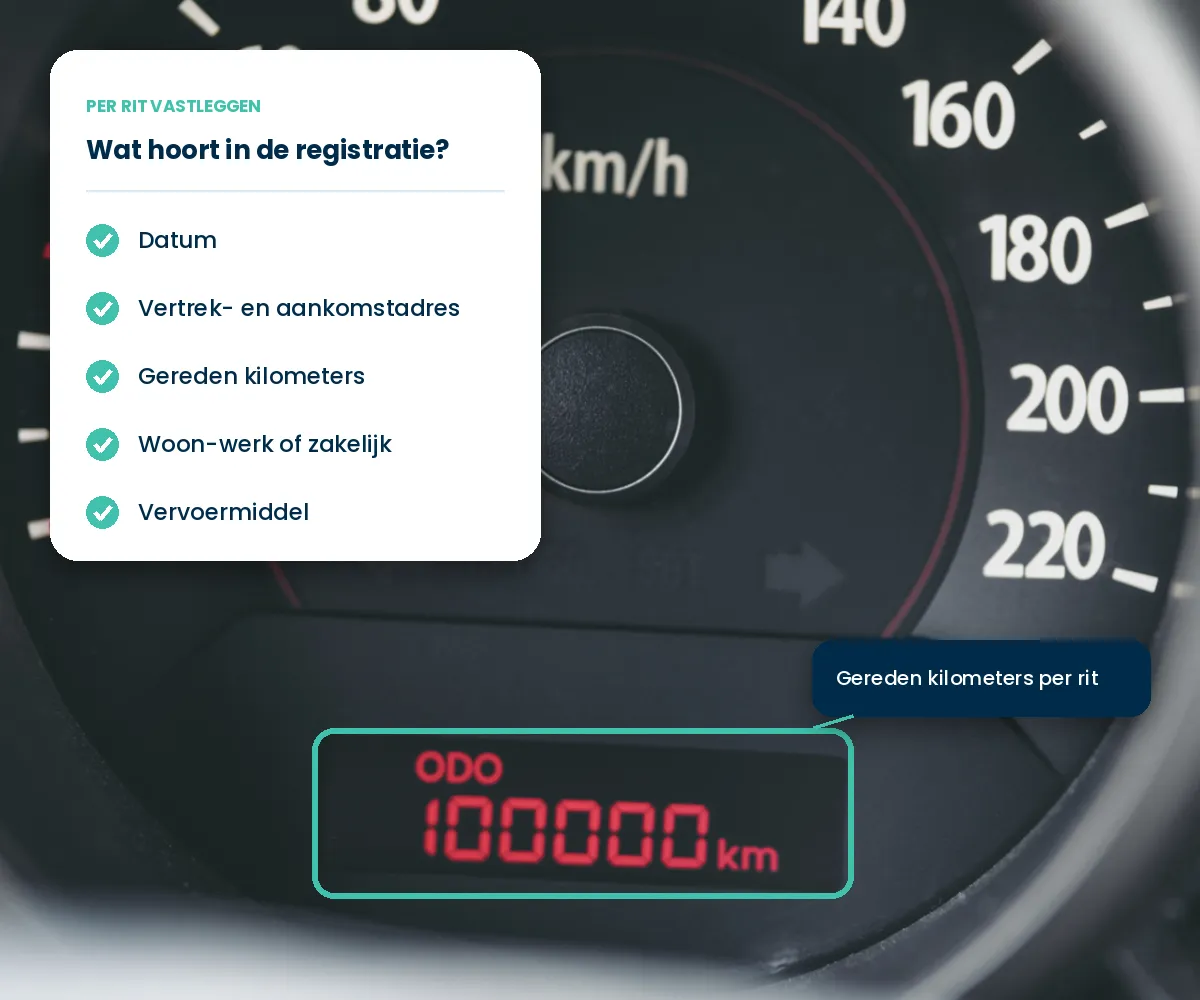
Een praktische registratie bevat per rit:
de datum;
het vertrek- en aankomstadres;
het aantal gereden kilometers;
of het een woon-werkrit of een zakelijke rit was;
het vervoermiddel.
Voor de eisen aan een volledige rittenregistratie bij een auto van de zaak leest u rittenregistratie bijhouden: de eisen van de Belastingdienst.
Handmatig declareren of automatisch registreren?
Handmatig declareren in een formulier of Excel-bestand werkt bij een paar ritten per maand. Bij veel ritten raken er ritten zoek, worden kilometers afgerond en is achteraf lastig te bewijzen wat er is gereden.
Rijden uw medewerkers ook in bedrijfsvoertuigen, dan kunt u de registratie van die ritten automatiseren. Met Crystal van Ctrack worden alle kilometers, ritten en adressen automatisch vastgelegd. Bestuurders markeren een rit met de PZ-schakelaar of de app in één handeling als privé of zakelijk. Ons systeem heeft het Keurmerk Ritregistratiesystemen, en in het Crystal-platform vindt u de rittenstaat per voertuig, bestuurder of groep.
Voor ritten in een auto of bus van de zaak geldt de kilometervergoeding niet. Daarom is het handig om te weten wie in welk voertuig reed. Valt uw organisatie onder de CAO Metaal & Techniek of Bouw & Infra, dan ziet u in de CAO-rapportages de werkuren, de afgelegde kilometers en hoe die zijn afgelegd: als chauffeur met passagiers, alleen of als bijrijder. De rapportages exporteert u naar XLSX en zijn eenvoudig in te lezen in uw ERP-systeem. Op basis van die ritgegevens berekent uw salarisadministratie de juiste vergoeding.
Registreert u ritten van medewerkers, dan verwerkt u persoonsgegevens onder de AVG. Voor het stelselmatig volgen van medewerkers geldt een DPIA-plicht. Heeft uw organisatie een ondernemingsraad, dan valt de invoering van een ritregistratiesysteem onder het ondernemingsraad instemmingsrecht (WOR art. 27 lid 1 sub l). Meer hierover leest u in track & trace, rittenregistratie en de AVG.
Bekijk wat rittenregistratie software van Ctrack voor uw wagenpark kan doen.
Samenvatting en checklist
- Vergoed in 2026 maximaal € 0,25 per kilometer onbelast. Een verschil van € 0,02 over eerdere maanden mag u alsnog onbelast nabetalen.
- Volg het Belastingplan 2027 voor het definitieve bedrag.
- Geen kilometervergoeding bij een auto van de zaak of ov-chipkaart.
- Vergoedt u meer dan € 0,25, dan is het meerdere loon, tenzij u het onderbrengt in de vrije ruimte van de WKR.
- Zorg dat medewerkers hun kilometers kunnen bewijzen.
Dit artikel is algemene informatie en geen fiscaal of juridisch advies.